

中级经济师在线题库每日一练(一千三百零五)
以下是希赛网给大家分享中级经济师在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供中级经济师在线题库每日一练,以下为具体内容
1、下列金融机构中,不属于银行业金融机构的是( )。
A、农村商业银行
B、农村信用社
C、村镇银行
D、小额贷款公司
2、下列税种中,属于资源税类的是( )。
A、土地使用税
B、城市维护建设税
C、增值税
D、房产税
3、1988年巴塞尔报告的主要内容是( )。
A、推出监管银行的“三大支柱”理论
B、确认监督银行资本的可行的统一标准
C、引入杠杆率监管标准
D、提出宏观审慎监管要求
4、为调查我国国有企业在职职工的延迟退休意愿,分别从东部、中部和西部地区采用简单随机抽样方法各自抽取10个地级行政区域,然后在抽中的每个地级行政区域采用简单随机抽样方法抽取20家国有企业,对被抽中企业的所有在职职工发放问卷进行调查。该项调查中,除了简单随机抽样,还使用到的抽样方法有( )。
A、配额抽样
B、分层抽样
C、整群抽样
D、系统抽样
E、多阶段抽样
5、完全竞争市场具有的特征有( )。
A、同一行业中,只有为数不多的生产者
B、同一行业中,各企业或生产者生产同一种产品没有质量差别
C、买卖双方对市场信息都有充分的了解
D、各企业或生产者可自由进出市场
E、每个生产者都是价格的决策者
1、试题答案:D
试题解析:
本题考查非银行金融机构的概念。非银行金融机构一般泛指除银行以外的其他各种金融机构,包括保险、证券、信托、租赁和投资等机构。小额贷款公司就属于非银行金融机构,所以选择D选项。银行业金融机构是以存款、放款、结算、汇兑等业务为主要经营内容的金融机构,可以没有银行的字样,比如农村信用社。
2、试题答案:A
试题解析:
本题考查税收分类。按照征税对象的不同,可以分为流转税、所得税、财产税、资源税、行为税。选项A正确,土地使用税属于资源税。
选项B,城市维护建设税属于行为税。
选项C,增值税属于流转税。
选项D,房产税属于财产税。

3、试题答案:B
试题解析:
1988年7月,巴塞尔委员会发布了《关于统一国际银行资本衡量和资本标准的报告》,简称巴塞尔报告。其主要内容就是确认了监督银行资本的可行的统一标准。包括资本资本组成、风险资产权重、资本标准、过渡期安排。选项B正确。
A推出监管银行的“三大支柱”理论,属于2003年新巴塞尔资本协议的内容。
C、D属于2010年巴塞尔协议Ⅲ的内容。
4、试题答案:B;C;E
试题解析:
本题考查概率抽样的抽样方法。
选项B正确,分层抽样是指先按照某种规则把总体分为不同的层,然后在不同的层内独立、随机地抽取样本。
选项C正确,整群抽样是将总体中所有的基本单位按照一定规则划分为互不重叠的群,抽样时直接抽取群,对抽中的群调查其全部的基本单位,对没有抽中的群则不进行调查。题干中抽取的20家国有企业,对被抽中企业的所有在职职工发放问卷进行调查,属于整群抽样。
选项E正确,多阶段抽样在大规模抽样调查中,一次抽取到最终样本单位是很难实现的,往往需要经过二个或二个以上阶段才能抽到最终样本单位。题干中首先抽取了10个地级行政区域,第二次抽取20家国有企业,属于多阶段抽样。
选项A错误,配额抽样指将总体中的各单元按一定标准划分为若干类型,将样本数额分配到各类型中,从各类型中抽取样本的方法没有严格限制,一般采用方便抽样方法抽取样本单元。
选项D错误,系统抽样指将总体中的所有单元按一定顺序排列,在规定范围内随机抽取一个初始单元,然后按事先规定的规则抽取其他样本单元。最简单的系统抽样是等距抽样。
5、试题答案:B;C;D
试题解析:
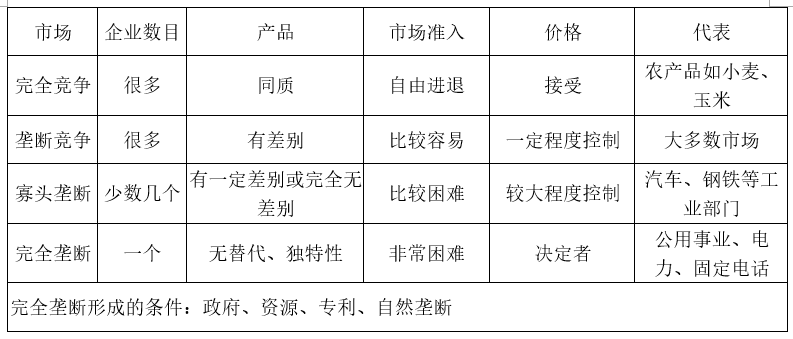
本题考查完全竞争市场的特征。完全竞争市场特征:(1)每一个生产者或消费者都只是市场价格的被动接受者,而非决定者;(2)企业生产的产品是同质的,不存在产品差别;(3)资源可以自由流动,企业可以自由进入或退出市场;(4)买卖双方对市场信息都有充分的了解。选项A错误,属于寡头垄断市场的特征;选项E错误,完全垄断市场只有一个生产者,因而生产者是价格的决定者。
各种市场结构的特征:
热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||





