

初级经济师在线题库每日一练(一千一百七十五)
以下是希赛网给大家分享初级经济师在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供初级经济师在线题库每日一练,以下为具体内容
1、( )是导致损失发生的偶然事件,是造成损失发生的直接原因。
A、风险因素
B、风险事故
C、损失
D、损失的可能性
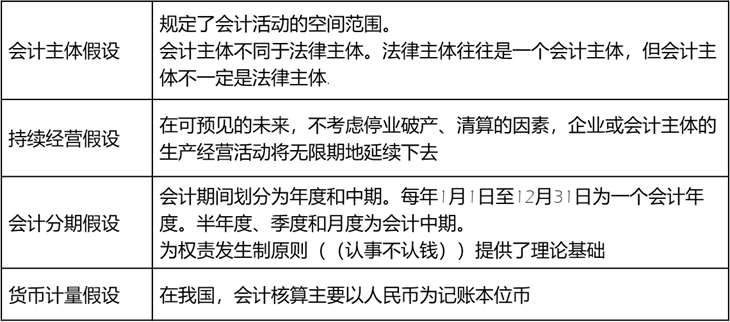
2、( )是指企业或会计主体的生产经营活动将无限期地延续下去。
A、会计主体假设
B、持续经营假设
C、会计分期假设
D、货币计量假设
3、金融机构无法以合理的成本迅速增加负债或变现资产获得足够的资金,从而影响其盈利水平,这种风险是( )。
A、信用风险
B、利率风险
C、流动性风险
D、市场风险
4、 在国际收支平衡中,用于抵消统计偏差的项目是( )。
A、净误差与遗漏
B、资本转移
C、经常转移
D、其他投资
5、资本主义经济危机的根本特点和实质是( )。
A、生产相对过剩
B、需求相对过剩
C、需求绝对过剩
D、生产绝对过剩
1、试题答案:B
试题解析:
风险是由风险因素、风险事故和损失的可能性等三个要素有机组成的。 风险因素是有关主体从事了一件冒险、可能蒙受损失的事情,是引起风险事故发生或增加风险事故发生机会的因素。风险事故是导致损失发生的偶然事件,是造成损失发生的直接原因。损失的可能性在于其损失是非故意的、非预期的和非计划的。
2、试题答案:B
试题解析:
【解题思路】本题考查会计核算的基本前提。持续经营假设是指企业或会计主体的生产经营活动将无限期地延续下去,也就是说,在可预见的未来,不会考虑停业破产、清算的因素。
3、试题答案:C
试题解析:
【解题思路】本题考查流动性风险。金融机构通过增加负债或变现资产来获得流动性,如果无法以合理的成本迅速增加负债或变现资产来获得足够的资金,则会影响盈利水平,面临流动性风险。C选项正确。
A选项,信用风险是指交易对象无力履约的风险;
B选项,利率风险是指银行在利率出现波动时面临的风险;
D选项,市场风险是指由于市场价格的变动,银行的表内和表外头寸遭受损失的风险。市场利率包括利率风险。
4、试题答案:A
试题解析:
本题考查国际收支与国际收支平衡表;国际收支平衡表还设置了净误差与遗漏一项。净误差与遗漏是基于会计上的需要,在国际收支平衡表中借贷双方出现不平衡时,设置的用以抵消统计偏差的项目。
5、试题答案:A
试题解析:
本题考查资产主义经济危机。危机的根本特点和实质是生产相对过剩。

点击查看【完整】试卷>>
热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||





