

中级经济基础知识在线题库每日一练(一千一百五十)
以下是希赛网给大家分享中级经济基础知识在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供中级经济基础知识在线题库每日一练,以下为具体内容
1、在资产负债表上,资产项目是按其流动性进行排列的,流动性强的项目排在前面,流动性差的项目排在后面,下列资产项目中,排在应收账款前面的是( )。
A、固定资产
B、长期投资
C、存货
D、货币资金
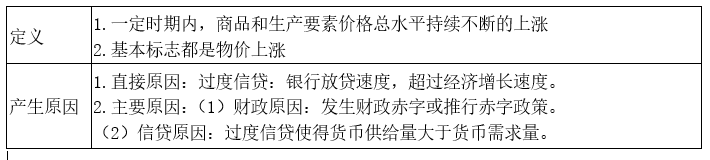
2、西方经济学和马克思主义货币理论都将( )作为通货膨胀的基本标志。
A、货币供求总量失衡
B、工资上涨
C、物价上涨
D、进出口总额失衡
3、从2007年春季开始的美国次贷危机可依次分为( )三个阶段。
A、债务危机阶段、信用危机阶段、流动性危机阶段
B、信用危机阶段、债务危机阶段、流动性危机阶段
C、流动性危机阶段、信用危机阶段、债务危机阶段
D、债务危机阶段、流动性危机阶段、信用危机阶段
4、下列统计量中,适于描述分类数据集中趋势的是( )。
A、均值
B、众数
C、中位数
D、变异系数
5、产生外部经济的生产中产出水平低于社会最优产出水平的原因是( )。
A、边际私人成本低于边际社会成本
B、边际私人成本等于边际社会成本
C、私人收益等于边际收益
D、私人收益小于社会收益
1、试题答案:D
试题解析:
资产类项目的排列顺序是按照其流动性进行排列的,即按照变现速度顺序进行排列。流动性强的项目排在前面,越排在前面,其变现速度越快;流动性差的项目排在后面,越排在后面,其变现速度越慢。并按流动资产和非流动资产分项列示,流动资产在前。
流动资产包括在一年或一个经营周期以内可以变现的全部资产,包括一年内耗用和售出的全部资产。在资产负债表上排列为:货币资金、应收票据、应收账款、预付款项、其他应收款、存货和待摊费用等。
非流动资产包括变现能力在一年或一个经营周期以上的资产。在资产负债表上排列为:长期投资、固定资产、在建工程、无形资产、其他资产和递延资产等。
根据题目,排在应收账款前面的应该是货币资金,选项D正确。
选项A、B均为非流动资产。选项C,存货排在应收账款后面。
2、试题答案:C
试题解析:
本题考查通货膨胀的含义。无论西方经济学还是马克思主义货币理论,都把通货膨胀和物价上涨联系在一起,将物价上涨作为通货膨胀的基本标志。C正确,A、B、D错误。
3、试题答案:D
试题解析:
本题考查金融危机的内容。美国次贷危机从2007年春季开始显现,2007年8月开始席卷美国、欧盟和日本等世界主要金融市场。总的来说,此次次贷危机可以分为三个阶段:第一阶段是债务危机阶段;第二个阶段是流动性危机;第三个阶段即信用危机。
4、试题答案:B
试题解析:
本题考查集中趋势的测度。众数是指一组数据中出现次数(频数)最多的变量值。众数适用于描述分类数据和顺序数据的集中趋势。故B选项正确。
A选项错误,均值也叫作平均数,就是数据组中所有数值的总和除以该组数值的个数。它是一组数据的重心所在,解释了一组数据的平均水平。
C选项错误,把一组数据按从小到大或从大到小的顺序进行排列,位置居中的数值叫作中位数。中位数是一个位置代表值,主要用于顺序数据和数值型数据。
D选项错误,离散系数也称为变异系数或标准差系数,即标准差与均值的比值,主要用于不同类别数据离散程度的比较。
5、试题答案:D
试题解析:
本题考查外部性与市场失灵。所谓外部经济就是某人或某企业的经济活动会给社会上其他成员带来好处,但该人或该企业却不能由此得到补偿。对于产生外部经济的生产者来说,由于其私人收益小于社会收益(因为社会收益等于私人收益与外部收益之和,而外部收益却不能为生产者通过市场价格获得),因而缺乏生产积极性,其产出水平就会低于社会最优产出水平。选项C错误,D正确。
对比:所谓外部不经济就是某人或某企业的经济活动会给社会上其他人带来损害,但该人或该企业却不必为这种损害进行补偿。对于那些产生外部不经济的生产者来说,由于其边际私人成本低于边际社会成本(社会成本等于私人成本与外部成本之和),于是倾向于扩大生产,其产出水平就会大于社会最优产出水平。
点击查看【完整】试卷>>热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||





