

初级工商管理专业在线题库每日一练(八百八十)
以下是希赛网给大家分享初级工商管理专业在线题库每日一练,希望通过刷题可以帮助大家巩固重要知识点,对知识点查漏补缺,祝愿大家能顺利通过考试!
本文提供初级工商管理专业在线题库每日一练,以下为具体内容
1、用人单位与劳动者约定合同终止时间的劳动合同称为( )。
A、固定期限劳动合同
B、无固定期限劳动合同
C、不固定期劳动合同
D、非全日制劳动合同
2、下列属于自动线特征的是( )。
A、与一般流水线效率相当
B、生产过程具有高度的连续性和无序性
C、有利于稳定产品质量
D、生产过程半自动化
3、下列控制图中,属于计数值控制图的是( )。
A、单值控制图
B、中位数和极差控制图
C、平均值和极差控制图
D、不合格品率控制图
4、下列属于市场试销最关注的有( )。
A、试用率
B、再购率
C、购买频率
D、促销方式
E、销售渠道
5、根据《中华人民共和国公司法》,公司分配当年税后利润时,应提取税后利润的( )列入法定公积金。公司法定公积金累计额为注册资本的50%及以上的,可以不再提取。
A、5%
B、10%
C、15%
D、25%
1、试题答案:A
试题解析:
(1)按照劳动合同的期限划分。
①固定期限劳动合同。
用人单位与劳动者约定合同终止时间的劳动合同。用人单位与劳动者协商一致,可以订立固定期限劳动合同。
②无固定期限劳动合同。
用人单位与劳动者约定无确定终止时间的劳动合同。
有下列情形之一,劳动者提出或者同意续订、订立劳动合同的,除劳动者提出订立固定期限劳动合同外,应当订立无固定期限劳动合同:
♦ 劳动者在该用人单位连续工作满十年的;
♦ 用人单位初次实行劳动合同制度或者国有企业改制重新订立劳动合同时,劳动者在该用人单位连续工作满十年且距法定退休年龄不足十年的;
♦ 连续订立二次固定期限劳动合同,且劳动者没有《劳动合同法》第39条、第40条第一项、第二项规定的情形,续订劳动合同的;
♦ 用人单位自用工之日起满一年不与劳动者订立书面劳动合同的,视为用人单位与劳动者已订立无固定期限劳动合同。
符合三种法定情形,用人单位必须与之签订无固定期限劳动合同;事实劳动关系超过一年不签订劳动合同,法律直接推定为双方存在无固定期限劳动合同。这些规定有利于克服劳动合同短期化现象,稳定劳动关系,保护劳动者职业稳定。
③以完成一定工作为期限的劳动合同。
用人单位与劳动者约定以某项工作的完成为合同期限的劳动合同。这类合同多适用于建筑、铁路交通和水利工程等行业。
2、试题答案:C
试题解析:
自动线的特征包括:①较一般流水线效率更高;②生产过程具有高度的连续性和节奏性;③有利于稳定产品质量;④能从事人体所不能胜任的特殊工作;⑤有利于降低产品制造成本;⑥生产过程是完全自动进行的。
3、试题答案:D
试题解析:
计数值控制图是以计数值数据的质量特性值为控制对象的,属于这种情况的有不合格品率控制图和不合格品数控制图。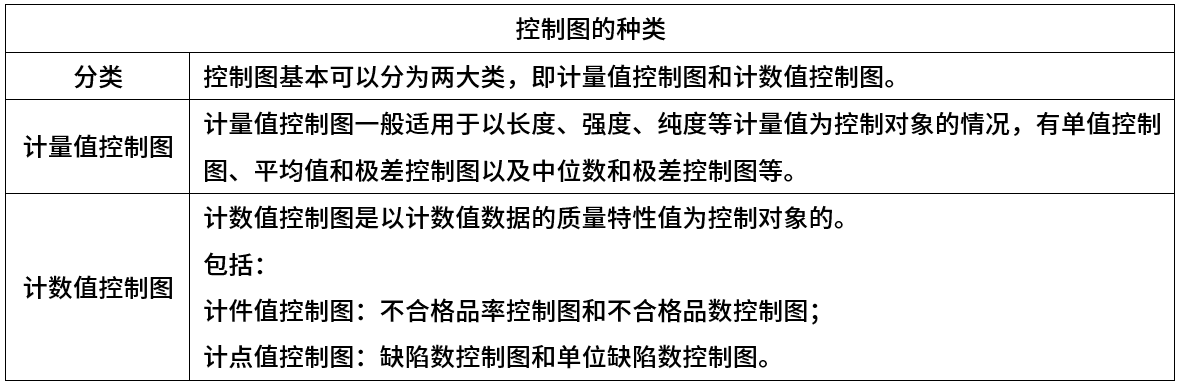
4、试题答案:A;B;C
试题解析:
在市场试销过程中要掌握试用率、再购率和购买频率三个数据。市场试销是在新产品通过鉴定以后,在正式投放市场之前组织的试验性销售,即将新产品及其包装、品牌名称、商标和市场营销方案等置于一定的市场环境之中,以了解消费者对新产品的实际反应和新产品市场规模的大小。在市场试销过程中要掌握试用率、再购率和购买频率三个数据。
试用率是指在购买某种新产品的消费者中,第一次购买该新产品的消费者所占的比率;
再购率是指在购买某种新产品的消费者中,再次购买新产品的消费者所占的比率;
购买频率是指在一定的时期(如一年、一个季度、一个月等)内,某消费者购买某种新产品的次数。
5、试题答案:B
试题解析:
本题考查利润分配管理。利润分配活动。企业取得的收入,首先要弥补生产经营耗费及损失、缴纳流转税及附加费,余下部分加上投资收益为企业营业利润,营业利润加上营业外收支净额构成企业的利润总额。利润总额首先要按国家规定缴纳企业所得税,税后余额称为净利润或税后利润。按我国现行公司法的规定,税后利润的分配顺序依次为按10%比例提取法定公积金、提取任意公积金、向股东(投资者)支付股利(分配利润)。
点击查看【完整】试卷>>热门活动:2026年经济师考后真题估分【点击预约】
| 中级经济师备考资料精选 | ||
| 资料名称 | 资料价格 | 资源链接 |
| 中级经济师最新真题及答案解析汇总 | 免费 | 点击获取 |
| 2025年中级经济师经济基础真题 | 免费 | 点击获取 |
| 2024年中级经济师基础知识真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师人力资源真题 | 免费 | 点击获取 |
| 2025年11月2日下午中级经济师工商管理真题 | 免费 | 点击获取 |
| 2026年中级经济师各科冲刺资料 | 免费 | 点击获取 |
| 更多经济师备考资源请点此查看 | ||





