
财务管理学模拟试卷2
一、1.单项选择题
0. 企业在生产过程中,要确定差异、分析差异形成的原因并调整生产消除差异,这属于企业财务管理环节中的( )
A.财务预测
B.财务计划
C.财务控制
D.财务分析
1. 根据每次收付款发生的时点不同,年金有多种形式。其中即付年金是( )
A.每期期初收付款的年金
B.每期期末收付款的年金
C.若干期以后发生的年金
D.无限期连续收付款的年金
2. 普通年金终值系数的倒数是( )
A.普通年金现值系数
B.偿债基金系数
C.先付年金现值系数
D.先付年金终值系数
3. 收益标准离差率越低,则( )
A.预期收益越高
B.投资风险越低
C.应得风险收益率越高
D.预期收益率就越低
4. 某企业拟发行债券筹集资金,债券利率为8%,而发行时市场利率为10%,则该企业通过发行债券筹集到的资金应该比债券票面价值( )
A.高
B.低
C.相等
D.无法判断
5. 某企业计划年度商品销售收入为28800万元,每月流动资金的平均占用额都均衡地保持在1200万元。则该企业流动资金的年周转次数为( )
A.24
B.8
C.4
D.2
6. 下列情形中不能将应收账款确认为坏账损失的是( )
A.债务人因死亡而不能收回的部分
B.债务单位因撤销而无法收回的部分
C.债务单位被兼并后的债务
D.债务人逾期未履行义务超过3年的应收账款
7. 工业企业坏账准备金计提金额占企业年末应收账款余额的比率一般是( )
A.2‰~3‰
B.3‰~5‰
C.5‰~7‰
D.7‰~10‰
8. 某设备原始价值为825000元,预计残值为30000元,预计清理费用为5000元,该设备使用寿命为10年,按年限平均法计提折旧,则该设备年折旧额是( )
A.79000元
B.80000元
C.82000元
D.85000元
9. 下列指标适用于固定资产投资决策的是( )
A.资本金利润率
B.资金成本率
C.净现值
D.固定资产周转率
10. 企业( )负责组织和推动全厂固定资产的管理工作,对固定资产的安全保管和有效利用进行全面监督,对固定资产管理负总的责任。
A.资产管理部门
B.库房
C.财务部门
D.生产车间
11. 由于政治因素、自然灾害等客观因素和人为的主观因素导致投资者无法实现预期收益,而给企业带来的风险属于( )
A.效率风险
B.市场风险
C.决策风险
D.通货膨胀风险
12. 下列各种并购投资的支付方式中,权益资本所占比重很小的是( )
A.现金收购
B.金融机构信贷
C.换股
D.杠杆收购
13. 下列项目中可以计入成本费用的是( )
A.业务招待费
B.优先股股利
C.支付租金
D.购进专利权支出
14. 下列哪项因素的变化,只影响成本变动额而不影响变动率( )
A.产品性能变动
B.产品产量变动
C.产品品种结构变动
D.单位成本变动
15. 分析与销售量有关的因素,建立数学模型预测销售收入的方法是( )
A.调查分析法
B.特尔菲法
C.指数平滑法
D.因果分析法
16. 下列不属于营业外收入的是( )
A.固定资产盘盈
B.罚金收入
C.债券收回额与原账面投资额的差额
D.因债权人原因确实无法支付的应付款项
17. 按照企业的( )不同,可将企业划分为法人企业和非法人企业。
A.组织形式
B.出资者
C.法律地位
D.经济性质
18. 下列说法中正确的是( )
A.解散清算和破产清算都属于行政清算
B.无法收回的债权应计入清算损失
C.企业清算时因信用担保而形成的债务可优先受偿
D.企业清算财产在支付清算费用后,应立即缴纳应缴未缴的税金
19. 某公司年初流动比率为2.2,速动比率为1.0,当年末流动比率为2.4,速动比率为0.8,下列各项中可以解释年初与年末差异的是( )
A.应收账款收回速度加快
B.相对于现金销售,赊销增加
C.当年存货增加
D.按低于成本的价格出售可上市证券
二、2.多项选择题
0. 按使用情况,可将固定资产分为( )
A.满负荷运行固定资产
B.使用中固定资产
C.未使用固定资产
D.不需用固定资产
E.运行不足固定资产
1. 在实践中,长期投资向短期投资转化的情形包括( )
A.随时转化
B.时间性转化
C.地点性转化
D.会计上转化
E.管理性转化
2. 下列各项目中,属于企业销售费用的有( )
A.业务招待费
B.开办费摊销
C.广告费
D.咨询费
E.展览费
3. 股票投资与债券投资相比,特点足( )
A.风险大
B.收益高
C.收益较稳定
D.收益具有较强的波动性
E.投资者的权利最大(优先股除外)
4. 成本控制的手段有( )
A.标准成本法
B.责任成本法
C.凭证控制
D.厂币控制
E.制度控制
5. 费用报销审批制度要求对每一笔费用开支都要审核其原因,凭证审核的内容主要是( )
A.凭证所反映的内容是否真实
B.此项歼支是否符台费用开支范围
C.开支标准是否合乎规定
D.有无预算指标
E.手续是否齐全
6. 根据固定资产的经济性质和价值周转的特点,企业固定资产管理的基本要求是( )
A.保证固定资产的完整无缺
B.提高固定资产的完好程度和利用效果
C.正确核定固定资产需用最
D.进行固定资产投资的预测
E.正确计算固定资产折旧额,有计划地计提固定资产折旧
7. 进行成本费用管理时,要正确区分各种支出的性质,严格遵守成本费用开支范同,具体说是要( )
A.划清收益性支出和资本性支出的界限
B.划清生产经营性支出与营业外支出的界限
C.划清生产经营性支出与收益分配性支出的界限
D.划清固定资产支出与非固定资产支出的界限
E.划清其他、业务支出与营业外支出的界限
8. 进行股票投资时,对股票收益进行的分析主要包括下列哪几方面( )
A.股利收益
B.买卖蔗价收益
C.净资产收益率
D.税前利润增值幅度
E.财务杠杆系数的变动
9. 在控制材料消耗数量方面,财务部门应协助有关职能部门做好的工作有( )
A.改进产品设计,采用先进工艺
B.制定材料消耗定额,实行限额发料制度
C.控制运输和储存过程中的材料损耗
D.合理采用新材料和廉价代用材料
E.回收废旧材料,搞好综合利用
三、3.简答题
0. 简述以利润最大化作为企业理财目标的优缺点。
1. 简述年金的概念及分类。
2. 什么是流动资金?简述流动资金的构成要素和占用形态。
3. 企业进行资本结构决策主要有哪几种方法?
四、4.计算题
0. 某企业甲、乙、丙三种产品,其中甲、乙两种产品为可比产品,有关资料如下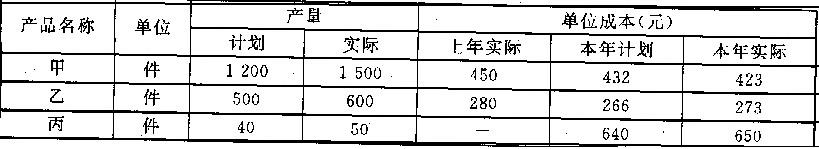
要求计算:
(1)甲、乙产品成本计划降低额和计划降低率;
(2)甲、乙产品成本实际降低额和实际降低率;
(3)全部产品成本降低额。
1. 一张面值1000元的债券,票面利率为10%,期限为5年。
要求:
(1)如果发行价格为1200元,则最终实际收益率为多少?
(2)如果发行价格为900元,则最终实际收益率为多少?
2. 已知某股份有限公司的有关资料如下,(1)2004年年初资本总额800万元,其中股本400万元(共计20万股股票)。债券400万元,债券利息10%;销售成本率预计为92%,无销售税金。所得税税率为40%(下同)。(2)2004年年末资本总额为800万元,资本结构、债券利息率、销售成本率均与年初预测数一致。该年实际经营利润为96万元。(3)2005年年初计划将资本总额增加到1000万元,增加的200万元采用发行债券方式筹集;预计当年经营利润为120万元。债券利息率和销售成本率与2004年预测数相同。
要求根据上述资料计算:
(1)2004年年初预测的筹资无差别点经营利润和销售收入,并按筹资无差别点经营利润计算财务杠杆系数和普通股每股利润。
(2)按实际经营利润计算2004年年末的实际财务杠杆系数和普通股每股利润。
(3)计算2005年年初预测的筹资无差别点经营利润和销售收入,并按预测的经营利润计算财务杠杆系数和普通股每股利润。
(4)2005年的预测方案是否可行,理由是什么?
3. 某公司2005年的简化损益表、资产负债表如下:
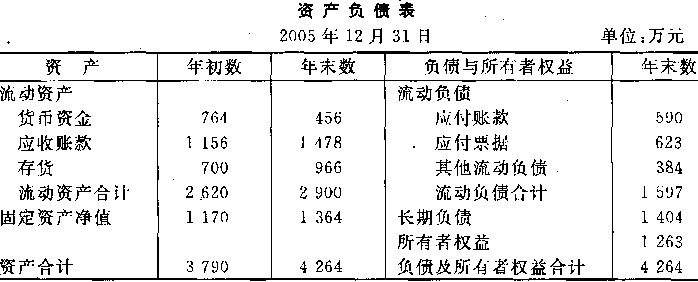

要求:
(1)计算该公司2005年上述行业平均财务比率表中的各项财务比率;
(2)与行业平均财务比率比较,说明该公司经营管理可能存在的问题。
五、5.论述题
0. 试述融资租赁的特点和优缺点。


