
基金从业《证券投资基础》科目应该怎么学?分模块提分思路和刷题题库推荐
基金从业科目二《证券投资基金基础知识》(也就是大家常说的 "证券投资基础")知识点密、公式多、18 章内容像一盘散沙,很多人卡在 58、59 分反复重考。这篇按 "基础记忆、投资管理基础、四类资产、组合与风险、运作与销售" 五大模块拆开讲,说清每块该怎么学、哪些分必须先守住,再讲希赛基金从业资格考试 APP 的章节练习、每日一练、经典母题、历年真题和全真机考怎么对应着练,让 60 分这条线变成稳稳
基金从业三个科目里,科目一靠记,科目三靠流程,只有科目二《证券投资基金基础知识》是"既要记、又要算、还要会串"。
于是一堆人掉进同一个坑:教材翻了两遍,公式抄了一本,真题也刷了几百道,上了考场还是 58、59 分。回来复盘发现,问题从来不是"没努力",而是三件事——
18 章当成 18 个独立知识点在背,财务比率、久期、夏普比率、GIPS 全堆在脑子里,考一道跨章节的题就懵;
计算题从不动手,只看解析觉得"我会了",考场上一按计算器就错位;
刷题没有方向,题库里几千道题从头到尾顺序刷,刷完不知道哪块薄弱,也不知道错在哪。
科目二满分 100 分、60 分及格,100 道单选题、120 分钟、全程机考。这个设置其实很"友好"——它不考你能不能做难题,它考的是基础扎不扎实、该拿的分有没有拿到。所以正确的思路只有一句:先按模块拆开,把稳的分守住,再去啃计算和组合管理。
下面就是这五个模块。
一、模块一:第 1—2 章 基金概述与基金类型 —— 送分区,先拿稳
这两章是全卷最好拿分的部分,题型以概念辨析为主:基金的定义和主要类别、运作环节与参与主体、监管机构和自律组织、基金分类标准、股票基金 / 债券基金 / 货币市场基金 / 混合基金 / 指数基金 / FOF 的特点,以及 QDII、公募 REITs 这些特殊类型。
(一)怎么学
用表格对比,不要用段落背。把"投资对象 / 风险收益 / 申赎规则 / 适合谁"做成一张横向对比表,股票、债券、货币、混合、指数五类横着排,一眼就能看出区别,考分类题时不用回忆整段文字。
特殊类型基金单独列一页。QDII、公募 REITs、ETF 联接这几类,考的都是"它和普通基金差在哪",抓住差别点就够了。
历史沿革只记标志性事件。六个阶段、各自的特点和标志产品,属于"了解"层级,不用逐字背,考前用碎片时间过两遍即可。
这一块的目标很明确:选择题里凡是能靠记忆拿下的一分都不能丢,因为它是后面计算题的"容错空间"。
二、模块二:第 3 章 投资管理基础 —— 计算题的起点,必须动手
第 3 章是整本科目二的分水岭。它包含四块内容:财务报表、财务报表分析、货币的时间价值与利率、常用描述性统计概念。
真正高频的是这几个:
财务比率:销售利润率(ROS)、资产收益率(ROA)、权益报酬率(ROE),以及杜邦分析法的核心公式和分解逻辑;
货币时间价值:现值 PV、终值 FV 的计算与应用,单利与复利、名义利率与实际利率、连续复利;
描述性统计:平均值、中位数、分位数、方差与标准差、正态分布、相关系数。
(一)怎么学
每个公式做成一张卡片,正面写指标名,背面写"公式 + 分子分母各代表什么 + 高了说明什么"。会背公式不等于会用,考场上多半是问"这个指标上升意味着什么"。
杜邦分析一定要自己推一遍,从 ROE 拆到净利率 × 总资产周转率 × 权益乘数,推一次比看十遍解析管用。
计算题不许"看会",必须自己按计算器算出结果,再对答案。这一步偷懒的人,考场上一定会为按键顺序付学费。
这一章学完,建议立刻用题库的章节练习趁热刷一遍,专挑计算型题目练手感,不要等到全书画完再回头。
三、模块三:第 4—7 章 权益、固收、衍生、另类 —— 分值重、坑最多
这四章是全卷的"体力活",也是错题最集中的地方。
权益投资(第 4 章):资本结构与 MM 定理、股票价值与价格的关系、基本面分析和技术分析的区别、内在价值法的几种模型(股利贴现、相对价值法)。这一章的坑在于"价值和价格不是一回事",很多题就是在考你有没有分清。
固定收益投资(第 5 章):债券的类型与市场结构、到期收益率与当期收益率、久期与凸性、利率期限结构。久期是科目二最经典的必考计算,公式和"修正久期"的区别一定要掰清楚。
衍生工具(第 6 章):远期、期货、期权、互换。期权这块最好画损益图——看涨、看跌、买方、卖方四种组合,画四张图,多头空头的位置一目了然,比背文字描述效率高得多。
另类投资(第 7 章):大宗商品、不动产投资(含 REITs)、对冲基金。这一章偏概念,抓"特点 + 与传统资产的差异"就够。
(一)怎么学
这一模块最有效的动作是做对比表。久期 vs 凸性、远期 vs 期货、看涨 vs 看跌、主动 vs 被动,凡是容易混的成对概念,全部并排写在一页纸上。考场上遇到辨析题,脑子里调出的是那张表,不是那段话。
四、模块四:第 8—10 章 投资组合管理与风险管理 —— 全卷最难,也是分差所在
如果说前面几个模块决定你"能不能到 50 分",这一块决定你"能不能过 60 分"。
投资组合管理(第 9 章)是历年理论重点:现代投资组合理论、均值—方差模型与有效前沿、资本市场理论、CAPM 资本资产定价模型、套利定价理论、市场有效性、行为金融、主动投资与被动投资、多元资产配置、可持续投资(ESG)。
风险管理(第 11 章)是公式最密的一章:市场风险 / 信用风险 / 流动性风险的区别、标准差、贝塔系数、夏普比率、特雷诺比率、詹森 α、最大回撤、下行标准差、风险价值(VaR)、压力测试。
(一)怎么学
把风险收益指标做成一张大表,四个字段:含义、公式、衡量什么、数值高低怎么解读。夏普、特雷诺、詹森 α 这三个"业绩调整后收益"指标,不放在一张表里对比,永远记不牢。
CAPM 和贝塔必须能画能算。给你一组证券和市场组合的收益率,能不能算出贝塔、能不能判断这只股票是进攻型还是防守型,这是真题的常见问法。
有效前沿和市场有效性这类纯理论,靠"能复述"而不是"能背",用自己的话说一遍,做题时反而更稳。
这一模块的正确练法是按知识点专项攻,一次只练一个指标,练到看见题干就知道要套哪个公式,而不是整章混着刷。
五、模块五:第 12—18 章 业绩评价、运作与销售 —— 靠记忆,别在这里丢分
最后这一大块是"记忆型 + 流程型"内容,难度不高,但丢分很可惜:
业绩评价(第 12 章):绝对收益与相对收益、时间加权与资金加权收益率、业绩归因(Brinson 模型)、GIPS 全球投资业绩标准;
基金募集、申购赎回与登记(第 13 章):认购与申购的计算、开放式基金转换、巨额赎回;
交易与结算(第 14 章):场内交易规则、银行间市场、海外证券市场的交易与结算;
估值、费用与会计核算(第 15 章):估值方法、管理费与托管费的计提、会计科目与利润分配;
信息披露(第 17 章)、基金销售基础与投资者适当性(第 18 章)。
(一)怎么学
这一块不适合"啃",适合"滚"。费用计提、认购份额、赎回金额这几个计算,套的是固定公式,练三遍就成肌肉记忆;GIPS、信息披露、投资者适当性这些条文型内容,用背题模式和高频考点反复过,比逐字读教材快得多。
六、希赛基金从业 APP:把五个模块的练习对上号
拆完模块你会发现,剩下的问题只有一个:去哪找一批和这五块一一对应的题,练完还能知道错在哪。
希赛「基金从业资格考试」APP(小程序名:希赛基金从业资格题库,电脑端可直接在希赛网网页刷)就是按这个逻辑搭的:三科独立切换,科目二单科成体系,题库对标最新大纲和官方教材,全职讲师依教材精研命制,题型结构和考点分布向真实考试看齐,同时持续剔除已废止的老题,避免把时间花在不作数的内容上。
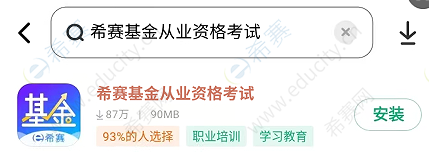
对应到上面的五个模块,用法是这样:
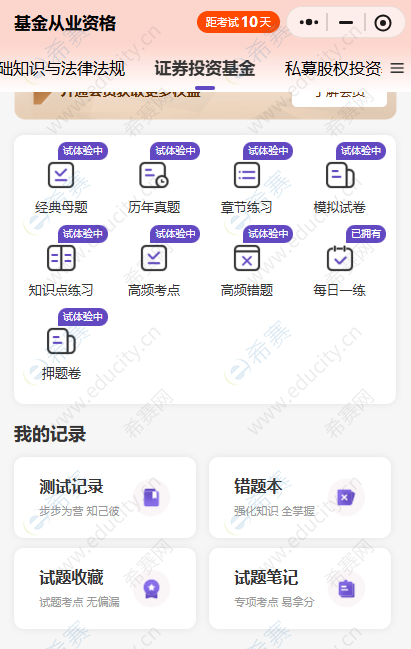
章节练习(免费开放)——学完一章立刻刷一章,模块一、模块二这种"学完就能用"的内容,当天刷完当天巩固,别拖到第二天。
每日一练——模块一、模块五这类靠积累的记忆点,交给通勤和午休,一天十几题,一个月下来就是几百题的复利。
知识点练习 / 高频考点——专治薄弱点。比如久期总算错、夏普和特雷诺总分不清,就按知识点维度单点突破,一次只打一个点。
经典母题(约 500 题)——由近 6 年真题考点考法统计提炼,属于"必须吃透"的那一批。母题不是让你背答案,是让你看清命题人怎么把知识点变成题。
历年真题(近 6 年,近 5 年整套不缺)——这是科目二最值钱的部分。真题里有命题思路、高频考点、题型分布和挖坑套路,所谓"重者恒重",啃透近 5 年整套,比盲刷一堆质量参差的模拟题有用得多。
三种刷题模式——练习模式逐题作答、做完立刻看解析,适合新知识阶段;考试模式整套限时、交卷才给答案,适合考前练节奏;背题模式直接展示题干答案与解析,模块五这种记忆型内容冲刺时特别顺手。
全真机考模拟——这一点对科目二尤其重要。它是机考,很多人不是不会做题,是不会用考场那套系统:计算器在哪、题目标记怎么做、倒计时还剩多少都要现学。希赛的全真模拟按真实考试还原了答题布局、题型切换和 120 分钟倒计时,内置计算器,考前用它练两套,能省掉一批"非知识性失分"。
错题本与高频错题——科目二的选择题重复度不低,杜邦分析、久期、夏普这几个考点年年换皮出现。把错题攒住,比刷一堆新题有用。错题自动归档,配合测试报告看正确率和用时,哪块薄弱一目了然。
三端同步——APP、小程序、网页三端学习记录云端互通。电脑端做大题量的整卷模考,手机上接住碎片时间,不用来回导数据。
七、基础薄、离开书本久的,先跟课搭框架再刷题
科目二有个特点:它不怕你刷题少,怕你没框架。18 章的知识点之间是有关联的——第 3 章的财务比率是第 12 章业绩评价的基础,第 5 章的久期和第 11 章的风险指标是一套语言。框架没搭起来,刷再多题也是散点。
希赛 APP 里的教材精讲视频课按官方教材章节录制,重点章节逐章拆解考点、考法和解题思路,配历年真题解析讲计算方法,支持倍速和免费试听。另外还有针对计算题的专项突破课,专门治"公式看得懂、一算就错"这个毛病。建议的顺序是:先跟着课把一章的框架听明白,再进章节练习趁热刷,学练对着走,比直接闷头刷题效率高一截。
配套的电子资料也能直接用:三色笔记、易错易混点汇总、记忆口诀、考前几页纸、计算专项,临考前翻一遍就能把高频考点捞回来。
常见问题
Q基金从业科目二难在哪里?为什么很多人刷了题还是不及格?
Q基金从业科目二的考试形式和及格标准是什么?
Q基金从业科目二应该怎么划分模块复习?
Q基金从业科目二计算题总是出错怎么办?
Q基金从业科目二中哪些内容最容易混淆?怎么区分?
Q希赛基金从业APP如何辅助科目二备考?
Q基础薄弱的考生如何高效复习基金从业科目二?
相关推荐:
感谢您对我们的关注与支持,教材精讲视频课程、经典母题、历年真题、模拟试卷、电子资料等,可直接下载【基金从业资格考试】APP或扫描下方二维码进入【希赛基金从业资格题库】小程序体验哦~
| 课程名称 | 有效期 | 课程价格 |
2026年基金从业资格考试精讲通关班 | 购买后365天有效 | 198/科 |
| 2026年基金从业资格考试经典母题 | 购买后365天有效 | 99/科 |
| 2026年基金从业资格考试题库会员 | 购买后365天有效 | 79/科 |
| 2026年基金从业资格考试押题救命班(考前500题) | 购买后365天有效 | 500/科 |