

可供出售债务证券的未实现收益属于营业外收入吗?
未实现收益本质是金融资产账面价值的“未变现波动”,与营业外收入的“已实现非经营利得”存在根本差异。企业需严守核算边界,避免将浮盈提前确认,确保财务信息真实性与合规性,规避监管审查与税务争议风险。
可供出售债务证券的未实现收益归属是金融资产会计处理的典型争议点,需结合持有意图、计量规则及收益实现标准综合判断。实务中,企业常混淆其与营业外收入的核算边界,导致利润虚增或税务风险。具体内容小编为大家整理在了下文中。
一、营业外收入的定义与特征
营业外收入是指企业发生的与其日常经营活动无直接关系的各项利得,属于非经营性收益。根据《企业会计准则》,其核算内容涵盖政府补助、非流动资产处置利得、盘盈利得、捐赠利得等。其核心特征包括:
1、非日常性:与企业主营业务无直接关联,通常为偶发性事项;
2、无代价性:无需企业付出经营性成本即可获得;
3、非配比性:不与任何经营费用进行配比核算。
二、可供出售债务证券未实现收益的会计属性
1、持有意图与计量方式
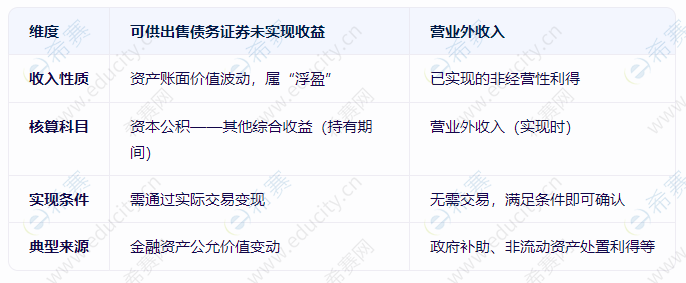
可供出售债务证券的持有意图不甚明确,既可能持有至到期,也可能在市场波动时择机出售。根据会计准则,此类金融资产在持有期间需按公允价值计量,公允价值变动计入“资本公积——其他综合收益”科目,而非直接计入当期损益。
2、未实现收益的核算逻辑
未实现收益指证券期末公允价值与账面价值的差额,属于“浮盈”或“浮亏”。此类收益未通过实际交易变现,仅反映资产账面价值的波动,因此不符合营业外收入“已实现”的特征。
3、处置时的收益确认
当可供出售债务证券被处置时,原计入“资本公积”的公允价值变动累计额需转出,与处置价款与账面价值的差额一并计入“投资收益”。此时,收益才真正实现并纳入损益核算。
三、未实现收益与营业外收入的核心差异
四、实务操作中的合规要求
1、严格区分核算科目
企业需避免将可供出售金融资产的公允价值变动误计入营业外收入。例如,某企业持有可供出售债券,期末公允价值上升100万元,应计入“资本公积——其他综合收益”,而非“营业外收入”。
2、税务处理差异
营业外收入通常需全额计入应纳税所得额,而可供出售金融资产的未实现收益在持有期间不征税,仅在处置时确认纳税义务。
3、信息披露要求
企业需在财务报表附注中披露可供出售金融资产的公允价值变动情况,并说明其对所有者权益的影响,而营业外收入需单独列示于利润表。
相关推荐:
初级会计历年真题、模拟试卷、精讲课扫码沉浸式学习~

| 课程名称 | 有效期 | 课程价格 |
初级会计经济法基础习题精析视频课程 | 购买后365天有效 | 298 |
| 初级会计实务习题精析视频课程 | 购买后365天有效 | 298 |
| 初级会计经济法基础真题考点班视频教程 | 购买后365天有效 | 99 |
| 初级会计实务真题考点班视频教程 | 购买后365天有效 | 99 |





