

年度个人所得税汇算清缴范围
个人所得税汇算清缴范围是什么?需要办理汇算的情况是哪些?《公告》主要明确汇算的内容,无需办理汇算的情形、需要办理汇算的情形,以及纳税人可享受的专项附加扣除、其他扣除等税前扣除。
2022年个人所得税汇算清缴范围:
1.无需办理汇算的情形
纳税人在2022年已依法预缴个人所得税且符合下列情形之一的,无需办理汇算:
①汇算需补税但综合所得收入全年不超过12万元的;
②汇算需补税金额不超过400元的
③已预缴税额与汇算应纳税额一致的;
④符合汇算退税条件但不申请退税的。
2.需要办理汇算的情形
符合下列情形之一的,纳税人需办理汇算:
①已预缴税额大于汇算应纳税额且申请退税的;
②2022年取得的综合所得收入超过12万元且汇算需要补税金额超过400元的。
因适用所得项目错误或者扣缴义务人未依法履行扣缴义务,造成2022年少申报或者未申报综合所得的,纳税人应当依法据实办理汇算。
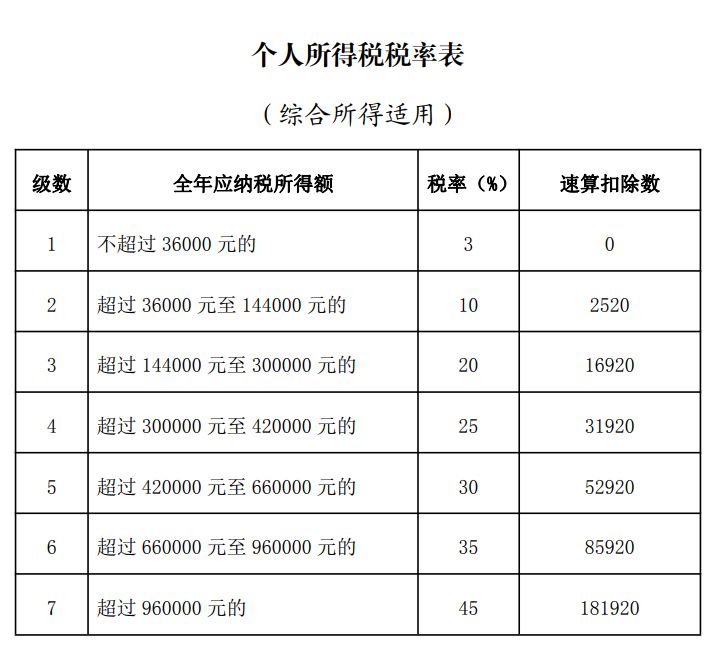
3.具体计算公式如下:
应退或应补税额=[(综合所得收入额-60000元-“三险一金”等专项扣除-子女教育等专项附加扣除-依法确定的其他扣除-符合条件的公益慈善事业捐赠)×适用税率-速算扣除数]-已预缴税额
汇算不涉及纳税人的财产租赁等分类所得,以及按规定不并入综合所得计算纳税的所得。
温馨提示:因考试政策、内容不断变化与调整,本网站提供的以上信息仅供参考,如有异议,请考生以权威部门公布的内容为准!





